
Por Manuel Menezes
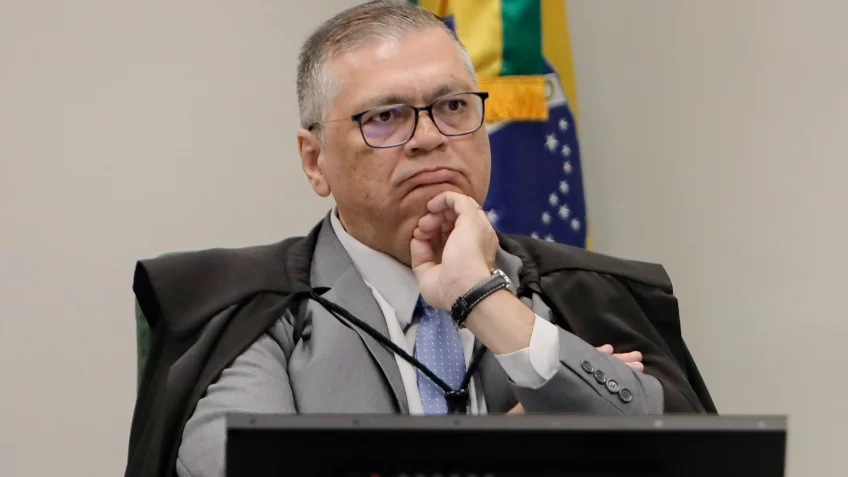
O ministro Flávio Dino, do Supremo Tribunal Federal (STF), voltou a avançar sobre uma área tradicionalmente administrada pelo Poder Executivo e por órgãos técnicos especializados. Neste domingo (20), Dino determinou que a União faça uma avaliação técnica e uma revisão fundamentada de normas que regulam a atuação da Comissão de Valores Mobiliários (CVM), órgão responsável pela fiscalização do mercado de capitais brasileiro.
O prazo estabelecido pelo ministro é de 90 dias, e o trabalho deverá ser coordenado pelo Ministério da Fazenda. Dino determinou que sejam avaliadas, entre outras, as Resoluções CVM 175/2022, 50/2021 e 45/2021.
A justificativa central passa pelas fragilidades regulatórias reveladas durante as apurações relacionadas ao Banco Master.
Do julgamento à administração pública
A questão que surge não é se a CVM precisa ou não aperfeiçoar suas regras. O próprio Caso Master produziu questionamentos relevantes sobre fiscalização, fundos de investimento, auditorias e mecanismos de controle.
A questão institucional é outra: qual deve ser o limite entre o STF determinar o cumprimento da Constituição e um ministro da Corte passar a estabelecer tarefas, prazos e prioridades para órgãos técnicos do Executivo?
Dino não apresentou simplesmente uma crítica à atuação da CVM. Sua decisão estabeleceu uma obrigação concreta para o governo federal, definiu prazo e determinou que sejam apresentadas conclusões, medidas propostas e respectivas justificativas técnicas.
A CVM é uma autarquia vinculada ao Ministério da Fazenda e possui atribuição especializada para regular e fiscalizar o mercado de valores mobiliários.
Quando decisões judiciais entram profundamente na organização dessa política regulatória, o debate sobre separação entre os Poderes e deferência às instituições técnicas torna-se inevitável.
Master vira fundamento da decisão
Dino afirmou que os autos revelariam um cenário de transparência reduzida na CVM e mencionou condições que, segundo sua avaliação, podem ter contribuído para fraudes de grande repercussão econômica e utilização indevida do mercado.
O ministro também citou uma denúncia apresentada à CVM em 2022 que continha informações sobre irregularidades posteriormente relacionadas ao Banco Master e que acabou arquivada pela área técnica.
Existem, portanto, fatos concretos que justificam questionamentos sobre a atuação da autarquia.
O próprio Tribunal de Contas da União encaminhou ao Senado, em julho, documentos de processos envolvendo a atuação da CVM e o Master. O TCU ressaltou, contudo, que naquele procedimento específico não havia feito exame material das operações financeiras do Banco Master nem avaliado a suficiência geral da fiscalização da CVM.
Dino quer vários órgãos envolvidos
A decisão vai além da própria CVM.
Dino indicou a necessidade de atuação coordenada envolvendo Ministério da Fazenda, CVM, Banco Central, Coaf, Receita Federal, CGU, Ministério da Justiça e Polícia Federal.
É justamente a dimensão dessa determinação que merece escrutínio.
O combate à lavagem de dinheiro, à fraude e ao crime organizado evidentemente exige integração institucional. Mas também existe uma pergunta constitucional relevante: até onde uma decisão judicial pode organizar a maneira como diferentes órgãos do Executivo deverão executar e revisar políticas regulatórias?
O paradoxo institucional
Há ainda um aspecto que torna o episódio particularmente sensível.
O Caso Master não envolve apenas dúvidas sobre a atuação da CVM. As investigações e revelações relacionadas ao banco alcançaram diferentes setores públicos e privados, levantando questionamentos sobre fiscalização, auditorias, agentes econômicos e relações institucionais.
O próprio Poder360 mostrou que auditorias do Master passaram a ser questionadas depois da liquidação da instituição, inclusive porque parte dos ativos posteriormente identificados como fictícios havia passado pelos mecanismos de auditoria.
Por isso, reduzir o problema simplesmente à necessidade de novas regras da CVM seria insuficiente.
É necessário saber quem falhou, quando falhou, quais alertas foram ignorados e quais responsabilidades individuais ou institucionais poderão ser comprovadas.
Fiscalizar a CVM, mas também fiscalizar quem fiscaliza
Dino apresenta sua decisão como resposta a vulnerabilidades que teriam permitido estruturas financeiras utilizadas em irregularidades.
Esse diagnóstico merece ser analisado tecnicamente.
Mas democracia institucional exige uma regra elementar: quanto maior o poder exercido por uma autoridade, maior deve ser o escrutínio sobre esse poder.
A CVM deve prestar contas. O Banco Central deve prestar contas. O Ministério da Fazenda deve prestar contas.
E ministros do Supremo também devem ter suas decisões submetidas à crítica pública e jurídica.
O Caso Master é grande demais para ser transformado apenas em justificativa para expansão de competências institucionais. Ele exige investigação completa, transparência e responsabilização de quem efetivamente tiver cometido irregularidades — seja no mercado financeiro, no Executivo ou em qualquer outra instituição do Estado.
A pergunta que permanece depois da decisão de Dino não é somente o que precisa mudar na CVM.
É também outra:
em que ponto termina o controle constitucional exercido pelo Supremo e começa a administração direta de políticas públicas por decisões judiciais?
Essa discussão é tão importante quanto os próprios 90 dias impostos pelo ministro.